「親と同居しているなら、世帯分離をすれば介護費用が下げられる」――そんな話を耳にしたことのある方は少なくないと思います。実際にネットで検索すると、具体的な節約額を示すページもたくさん見つかります。しかし、この話は本当に一律に成り立つのでしょうか。この記事では、その問いに、制度ごとの基準を一つずつ確認しながら答えていきます。
- 親と同居しながら、介護費用の負担を心配し始めた方
- 「世帯分離で介護費用が下げられる」という情報の真偽を確かめたい方
- 施設入所や高額介護サービス費の申請を控えている方
- 節約額だけでなく、扶養控除や医療保険料など周辺への影響も含めて判断したい方
- 世帯分離は介護費用を一律に下げる万能策ではない
- 高額介護サービス費と食費・居住費の負担限度額は、別の制度でありながら、令和8年8月に同時に基準額が見直されている
- 介護サービスの1〜3割負担も、世帯分離によって変わる可能性がある
- 施設の食費・居住費では、本人以外の所得・資産も確認対象になる場合がある
- 扶養控除は住民票の世帯ではなく、税法上「生計を一にするか」で判定される
- 「得か損か」ではなく、制度ごとに誰の所得・資産が対象になるかを確認することが本質である
1. 世帯分離をすれば介護費用が下げられるのか
先に結論を示しておきます。世帯分離をしたからといって、介護にかかる費用が自動的、一律に下げられるわけではありません。
影響が及ぶ可能性があるのは、住民票上の世帯構成や、同一世帯員(施設の食費・居住費の軽減では、世帯を分けた配偶者も)の課税状況・収入を判定に使う制度です。ただし、高額医療・高額介護合算制度のように、住民票ではなく医療保険上の世帯の単位を使う制度もあります。逆に言えば、こうした判定を使っていない費用には、世帯分離は直接関係しません。
そもそも「介護費用」とひとくくりに言っても、その中身は一様ではありません。介護サービスそのものの自己負担(1〜3割、要介護度に応じた支給限度基準額の範囲内)、月々の自己負担に上限を設ける高額介護サービス費、施設に入所した場合の食費・居住費、そして日常生活費や理美容代など、性質の異なる費用が積み重なっています。それぞれに軽減制度があるかどうか、あるとすればどんな基準で判定するのかは、制度ごとにまったく別に決まっています。
したがって、「世帯分離をすれば介護費用が下げられるか」という問いに一言で答えることはできません。まず必要なのは、「今、何の費用の、何の限度額の話をしているのか」を区別することです。この記事では、その区別を軸に、世帯分離が実際にどこまで影響するのかを一つずつ確認していきます。
そもそも世帯分離とは何かを整理すると、同じ住所に住み続けながら、住民票上の世帯だけを分ける手続きです。親子が同居していても、それぞれの生活が実質的に独立している場合に行われるもので、単に介護費用を下げるためだけの形式的な手続きというわけではありません。自治体は、届け出の際に生活実態(家計が独立しているか、生計を別にしているか)を確認することがあります。また、当然ながら、世帯分離は別居や親子関係の解消を意味するものではありません。同じ家に住み続け、関係も変わりません。
なお、「世帯分離の条件」という表現は、全国一律の所得条件があるかのように読めてしまいますが、実際にはそうした条件はありません。届け出の要件は「世帯を分けた生活実態があるかどうか」であり、この記事でもその前提で説明します。
世帯分離が介護費用の節約策として語られるのは、介護保険の一部の軽減制度が、住民票上の世帯という行政上の単位を手がかりに費用負担の水準を判定しているためです。ただし、これから見ていくとおり、その扱い方は制度によって一様ではありません。次章以降で、その違いを具体的に見ていきます。
2. 影響が大きい制度① 高額介護サービス費
まず一つ目の中心的な制度が、高額介護サービス費です。これは、1か月に支払った介護サービスの自己負担額に上限を設け、超えた分を払い戻す制度で、食費・居住費や日常生活費は対象になりません。医療保険の高額療養費制度と同じように、月々の自己負担が際限なく膨らまないようにする仕組みです。
主な所得区分を整理すると、次のようになります。
| 区分 | 対象となる世帯の状況 | 月々の上限額 |
|---|---|---|
| 市町村民税課税 | 同一世帯の第1号被保険者に、課税所得690万円以上の人がいる | 世帯140,100円 |
| 同一世帯の第1号被保険者のうち、課税所得が最も高い人が380万円以上690万円未満 | 世帯93,000円 | |
| 上記のいずれにも当たらない住民税課税世帯(第1号被保険者の課税所得がいずれも380万円未満) | 世帯44,400円 | |
| 市町村民税非課税 | 世帯全員が住民税非課税(下記に該当しない) | 世帯24,600円 |
| 世帯全員が住民税非課税、かつ本人の公的年金等収入額とその他の合計所得金額の合計が82万6,500円以下、または老齢福祉年金受給者 | 世帯24,600円/個人15,000円(単身世帯では15,000円) | |
| 世帯全員が住民税非課税で、かつ本人が生活保護の被保護者である場合 | 個人15,000円 |
※通常の上限額を適用すると生活保護が必要になるものの、世帯上限を24,600円または15,000円に引き下げれば生活保護を必要としなくなる人には、引下げ後の上限額を適用する境界層措置があります。
出典①p.11~12をもとに筆者作成
なお、非課税世帯の中でさらに個人単位の上限(15,000円)が適用される所得基準(82万6,500円)は、令和7年に支給される老齢基礎年金(満額)が82万6,500円となったことを踏まえ、令和8年8月から見直されたものです(出典①通知本文〈PDFにおける2ページ目〉)。
ここで、判定の対象が二段階になっている点に注意が必要です。まず、課税世帯か非課税世帯かは、世帯主および世帯員全員の住民税課税状況で判定します。そのうえで、課税世帯の中でどの上限額(44,400円・93,000円・140,100円)が適用されるかは、同一世帯に属する第1号被保険者(65歳以上の方)の課税所得によって決まります。つまり、この区分を左右するのは「本人の所得」だけではなく、「同一世帯の家族の課税状況」です。本人自身が住民税非課税で、世帯分離によって住民税課税者が同一世帯から外れ、「世帯全員が住民税非課税」となれば、課税区分から非課税区分に移る可能性があります。ここに、世帯分離が高額介護サービス費の上限額に直接影響し得る場面があります。
ただし、世帯分離によって非課税世帯になれたとしても、上の表のどの区分に位置するかによって、実際に受けられる軽減の大きさは変わってきます。それだけで自動的に個人上限の15,000円が適用されるわけではない、という点は押さえておきたいところです。
なぜ、世帯の課税状況が基準になるのでしょうか。高額介護サービス費は、介護サービスの自己負担が過重にならないよう上限を設ける一方、負担能力に応じてその上限額を分ける制度です。その負担能力を判定する際、本人の所得だけでなく、住民票上の同一世帯に住民税課税者がいるかどうかも基準としています。そのため、本人自身が住民税非課税であっても、同一世帯に住民税課税者がいれば、課税世帯として扱われます。ただし、家族が実際に本人の介護費用を負担しているかを個別に調べているわけではありません。あくまで住民票上の世帯と税情報を用いた制度上の判定です。
高額介護サービス費では、住民票上の世帯を使って課税状況を判定します。一方、5章で扱う扶養控除では、住民票上の世帯ではなく、生活費や療養費の負担など「生計を一にする」実態が判定されます。同じ親子関係についても、制度ごとに見る基準が異なるという点は、5章で改めて触れます。
- 出典①: 厚生労働省「介護保険最新情報 Vol.1532(令和8年7月31日)」
3. 影響が大きい制度② 施設の食費・居住費の負担限度額認定
二つ目の中心が、特別養護老人ホーム、老人保健施設、介護医療院、ショートステイなどを利用する際の食費・居住費を軽減する「負担限度額認定」(補足給付)です。
この制度は、世帯全員が住民税非課税であることが基本的な条件です。本人の年金収入等に応じて負担段階が決まり、さらに預貯金等の資産要件も課されます。ここが、高額介護サービス費と大きく異なる点です。
そもそもなぜ、食費・居住費だけがこうした別枠の軽減制度を持っているのでしょうか。2004年の社会保障審議会介護保険部会の意見では、在宅と施設の利用者負担の公平性などの観点から、施設の食費・居住費について給付の範囲や水準の見直しを検討する必要があるとされ、その際には低所得者への配慮が必要だと示されていました(出典②p.13、p.36)。現在は、所得・資産要件に応じて食費・居住費の負担を軽減する補足給付(この負担限度額認定)が設けられています(出典③〈PDFにおける4ページ目〉)。
所得区分の基準額や食費・居住費の日額は、制度改正により見直されてきました。令和8年8月には、令和7年中に支給される老齢基礎年金の満額が82万6,500円となったことを踏まえ、負担限度額認定と高額介護サービス費の所得基準が、いずれも82万6,500円に見直されました(出典①通知本文〈PDFにおける2ページ目〉)。また、負担限度額認定では、食費・居住費の一部も同時に引き上げられています(出典③、PDFにおける3~4ページ目)。所得・資産の基準、および施設・居室の種類ごとの食費・居住費の負担限度額(日額)は、次の図のとおりです(令和8年8月以降、65歳以上の第1号被保険者の場合。出典③〈PDFにおける4ページ目〉)。
(65歳以上の第1号被保険者の場合)
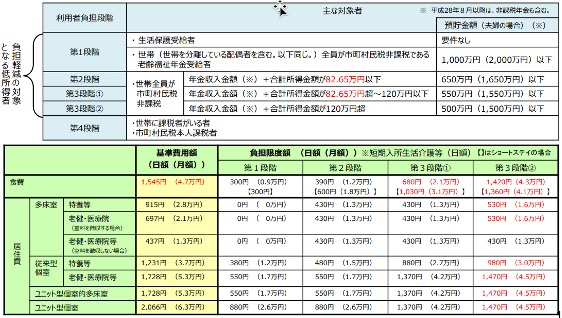
※老健・介護医療院等の多床室で「室料を徴収する場合」に該当するのは、一定の施設類型・居室条件(「その他型」「療養型」の介護老人保健施設、または「Ⅱ型」の介護医療院で、1人当たり床面積が8平方メートル以上の多床室)を満たす場合です(出典③〈PDFにおける3ページ目〉)。該当の有無は、利用予定の施設に確認してください。これらの金額は全国共通の基準額であり、自治体によって変わるものではありません。
※施設が設定した食費・居住費が負担限度額を下回る場合は、施設の設定額が実際の負担額になります。
出典③p.4より引用
なお、40〜64歳の第2号被保険者については、第2段階・第3段階とも、預貯金等の資産要件は単身1,000万円以下、夫婦合計2,000万円以下です(出典①、別添様式1「介護保険負担限度額認定申請書」)。上の図に該当しない場合(課税世帯や資産基準超過など)は対象外です。
この図の金額だけでは分からない留意点が2つあります。1つは、判定対象が「世帯全員」だけでなく「配偶者」にも及ぶことです。本人が世帯分離をしても、法律上の配偶者は判定対象から外れません。申請書の様式上も、住民票上世帯が異なる(世帯分離している)配偶者や、内縁関係にある相手についても、所得を確認する対象として明記されています(出典①p.31)。預貯金等の資産についても、本人だけでなく配偶者名義の通帳の写しの提出が求められ、申請時に本人と配偶者が提出する同意書に基づいて、必要に応じて金融機関へ照会されることがあります。照会は全件ではなく、サンプル調査や申請内容に疑義がある場合などが想定されています(出典①、別添3および別添様式2)。もう1つは、所得の数え方です。ここでいう所得判定額は、課税年金収入額に加えて、遺族年金・障害年金といった非課税の年金収入額、その他の合計所得金額まで合計したものです。高額介護サービス費(2章)では非課税年金を算入しないため、同じ「82万6,500円」という数字が両制度に出てきても、数える収入の範囲は完全には一致しません。
ここで強調しておきたいのは、「世帯分離をすれば食費・居住費も必ず下げられる」というわけではない、ということです。
また、この制度にはそもそも対象外となる施設もあります。グループホームや介護付き有料老人ホームなどは、この負担限度額認定の対象になりません。「施設に入れば必ず使える制度」ではない、という点も押さえておく必要があります。
- 出典②: 社会保障審議会介護保険部会「介護保険制度の見直しに関する意見(平成16年7月30日)」
- 出典③: 厚生労働省「介護保険最新情報 Vol.1506(令和8年5月29日)」
4. 制度ごとに異なる判定単位を比較する
ここまで見てきた高額介護サービス費と負担限度額認定の二つの制度に、他の関連する費用・軽減制度も含めてまとめると、世帯分離との関係は次のようになります。
| 費用 | 制度 | 世帯分離の影響 | 主な注意点 |
|---|---|---|---|
| 介護サービス利用料 | 利用者負担割合(1〜3割)の判定 | あり得る | 本人の所得で一次判定するが、一定以上の場合は同一世帯の第1号被保険者全員の年金収入等で再判定。第2号被保険者は1割 |
| 高額介護サービス費 | あり得る | 住民票上の世帯の課税状況で上限区分が変わる | |
| 食費・居住費 | 負担限度額認定(補足給付) | あり得る | 世帯分離した配偶者の所得・預貯金等も確認対象 |
| 日常生活費・理美容代等 | - | 原則として変わらない | 高額介護サービス費の対象外 |
| 医療・介護の自己負担合計 | 高額医療・高額介護合算制度 | 影響する可能性あり | 医療保険上の世帯・加入している保険にも注意 |
| 介護サービス利用料・ 食費居住費等 | 生計困難者向け軽減制度 | 世帯分離だけでは決まらない | 収入・資産、扶養や援助の実態を確認 |
4-1. 介護サービスの1〜3割負担
この表の中で、意外に見落とされやすいのが「介護サービスの1〜3割負担」です。利用者負担割合は本人の所得で判定されるため、世帯分離とは無関係だと思われがちですが、実はそうとも言い切れません。本人の合計所得金額が一定以上の場合、判定にはさらに、同一世帯にいる65歳以上の第1号被保険者全員の公的年金等収入額とその他の合計所得金額の合計が使われます(出典①別添1のp.2)。世帯構成が変われば、この合計も変わるため、世帯分離によって負担割合が変わるケースがあり得ます。「本人の所得だけで決まる」と思い込まないようにしたい部分です。
なお、以上の負担割合判定は65歳以上の第1号被保険者についてのものです。40〜64歳の第2号被保険者は、所得や世帯構成にかかわらず1割負担です(出典①別添1のp.2)。
4-2. 高額医療・高額介護合算制度
「高額医療・高額介護合算制度」は、1年間にかかった医療保険と介護保険の自己負担を世帯単位で合算し、上限を超えた分を支給する制度ですが、ここでいう「世帯」は住民票上の世帯そのものではなく、高額療養費を計算する際の医療保険上の世帯単位を指します(出典④〈PDFにおける1ページ目〉、出典⑤〈PDFにおける17ページ目〉)。つまり、同じ住民票上の世帯に暮らしていても、加入している医療保険制度(国民健康保険、後期高齢者医療、被用者保険など)が異なれば、合算の対象にはなりません。
4-3. 生計困難者向けの利用者負担軽減制度
「生計困難者向けの利用者負担軽減制度」は、国の通知に基づく仕組みで、都道府県・市町村に実施を申し出た社会福祉法人等のサービス事業者が利用者負担を軽減し、市町村がその対象者を確認したうえで、行政が一定の公費助成を行う、という役割分担で成り立っています(出典⑥(別添2)〈PDFにおける10ページ目〉)。訪問介護、通所介護、短期入所生活介護などの利用者負担のほか、特別養護老人ホームなどの食費・居住費(補足給付が支給されている場合に限る)が軽減の対象に含まれます。対象になるかどうかは、収入・資産の要件に加えて、負担能力のある親族等に扶養されているかなども確認されます。国の実施要綱には共通の対象要件がありますが、すべての事業者で自動的に使える制度ではなく、制度に参加している事業者や市町村の助成の有無、市町村が個別に決める軽減の程度には違いがあり得ます。自治体の窓口と利用先事業者に確認する必要があります。世帯分離をしただけで対象になったり外れたりするとは限らない、という点は覚えておきたいところです。
4-4. 判定単位の違いを整理する
ここまで見てきたとおり、介護保険の中でも、高額介護サービス費は住民票上の世帯を、負担限度額認定は世帯外の配偶者まで、1〜3割負担は同一世帯の第1号被保険者全員を、それぞれ判定単位にしています。そして高額医療・高額介護合算制度は、そのどれとも違う「加入している医療保険ごとの算定単位」を使います。医療保険は国民健康保険、後期高齢者医療、会社員が加入する被用者保険など、複数の制度が並立しており、同じ家に住み、住民票上は同一世帯であっても、親が後期高齢者医療、現役世代の子が会社の健康保険に加入していれば、医療保険としては別々の枠組みに属することになります。「世帯」という一つの言葉で片づけられない、制度ごとの判定単位の違いが、世帯分離を検討する際に見落とされやすい落とし穴です。
世帯分離を検討する際には、介護保険上の判定だけでなく、こうした医療保険上の世帯の扱いも別途確認する必要があります。
- 出典④: 厚生労働省「高額医療・高額介護合算療養費制度について」
- 出典⑤: 厚生労働省保険局「高額療養費制度を利用される皆さまへ(平成30年8月診療分から)」
- 出典⑥: 厚生労働省「介護保険最新情報 Vol.954「低所得者に対する介護保険サービスに係る利用者負担額の軽減制度の実施について」の一部改正について」
5. 世帯分離前に確認したいこと
5-1. 確認したいデメリット
世帯分離のデメリットとしてよく挙げられるのが、扶養控除への影響です。世帯分離を検討する際、しばしば「扶養控除がなくなる」と説明されることがありますが、これは正確ではありません。住民票上の世帯を分けても、税法上「生計を一にしているかどうか」の判定は別に行われます。同じ家屋で暮らしている親族は、明らかに互いに独立した生活を営んでいる場合を除き、税法上は一般に「生計を一にする」と扱われます(出典⑦)。ただし、これは住民票上の世帯を分けたことだけで決まるわけではなく、生活費や療養費の負担など、実際の生活関係に基づいて判断されるものです。
施設入所後や別居後は、この判断がより重要になります。「生計を一にする」かどうかは、別居している場合には継続的な送金などの実態によって判断されるため、本人の年金口座から施設費が支払われ、子から継続的な送金や負担がない場合には、親子であるという理由だけで扶養控除の要件を満たすとは限りません。また、老人ホームに入所した後は、税務上「同居老親等」(同居していることを理由に控除額が上乗せされる区分)には該当しないとされている点も、あわせて押さえておきたいところです(出典⑧)。なお、扶養親族に該当するかどうかは、「生計を一にする」かどうかを含め、原則としてその年の12月31日の現況で判定されます(出典⑨、⑩)。
一方で、確認しておくべき点もいくつかあります。国民健康保険料や高額療養費など、介護保険以外の制度でも世帯単位での判定が行われる場面があり、世帯分離によってそちらの負担が変わる可能性があります。また、世帯単位で発行される書類や手続きが、世帯分離によって分かれることになります。前述の生計困難者向け軽減制度では、別世帯となった親族からの仕送りや扶養の実態が確認される場合もあります。そして、世帯分離をした後も家族が実際に費用を負担している場合は、その事実を正確に申告する必要があります。節約額だけを見て判断を急がず、こうした周辺への影響も含めて考えることが大切です。
5-2. 検討時の確認手順
世帯分離を検討する際は、次のような手順で確認していくと整理しやすくなります。
- 現在利用している、または入居予定の介護サービスを確認する
- 費用を介護サービス費、食費・居住費、その他費用に分けて把握する
- 本人と同一世帯員の住民税課税状況を確認する
- 本人の課税年金収入、非課税年金、その他の所得を確認する
- 本人と配偶者の預貯金等を確認する
- 世帯分離前後の負担区分を、自治体の介護保険担当課に確認する
- 税、医療保険、扶養関係への影響も別途確認する
- 生活実態に合った世帯変更かどうかを確認してから届け出る
この手順の最後にある「生活実態に合っているか」という点は、実態と合っていなければ世帯分離の届出自体が認められない可能性がある、という重要な確認です。住民基本台帳上の世帯は、一般に「居住と生計をともにする社会生活上の単位」とされています(出典⑪〈PDFにおける3ページ目〉)。この定義に照らせば、同じ住所に住んでいても、事実上生計が別であれば世帯を分けること自体は可能です。負担軽減を期待して届け出ること自体が問題になるわけではなく、問題になるのは、届け出た世帯が実際の居住・生計関係と一致しているかどうかです。確認方法や必要書類は自治体によって異なるため、届け出前に住民登録の窓口で相談しておくと安心です。
- 出典⑦: 国税庁「所得税基本通達2-47「『生計を一にする』の意義」
- 出典⑧: 国税庁「『同居』の範囲(長期間入院している場合)」
- 出典⑨: 国税庁 「年末調整の後に扶養親族等の人数が異動したとき」
- 出典⑩: 国税庁タックスアンサー「扶養控除」
- 出典⑪: 総務省「資料3 記載事項について」
まとめ
世帯分離は、介護費用を下げるための万能な方法ではありません。高額介護サービス費には影響する可能性がありますが、施設の食費・居住費では配偶者や資産も確認され、生計困難者向けの軽減制度では実際の扶養・援助関係まで判定される場合があります。
「世帯分離で得か損か」という二択で考えるのではなく、利用する制度ごとに、誰の所得や資産が判定対象になるのかを一つずつ確認していくこと。それが、遠回りに見えて、実は一番確実な道筋なのだと思います。
介護保険、医療保険、税制――それぞれの制度が「世帯」という言葉に込めている意味は、微妙に、しかし確実に異なります。焦って届け出を出す前に、制度ごとに判定単位を確認し、必要であれば市区町村の窓口や税務署に個別に相談してみることをお勧めします。
粕谷英雄
サマーオーシャンコンサルティング
1級ファイナンシャル・プランニング技能士、CFP®認定者としての知見をもとに、お金に関する意思決定を支援。制度の仕組みや背景、資産形成の考え方を整理して発信しています。