2026年9月15日、「飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金の導入に関する大綱」が閣議決定されました。中低所得の現役勤労者向けの新しい給付制度は、本来令和11年度からの導入が検討されていましたが、簡略版として2年前倒しし、「就業者負担軽減支援金」という名称で、消費税8%から1%への引下げとともに、令和9年4月に制度としてスタートする方針です。ただし、この2年間の簡略版と、令和11年度以降に予定される本格版とでは、対象要件や財源のあり方が異なります。さらにその先、税額控除を含めた「給付付き税額控除」の完成形については、なお検討が続けられています。
しかし、この給付付き税額控除は、当初「消費税の話と混同すべきではない」と位置づけられていた制度でもあります。なぜ消費税減税が組み込まれたのでしょうか。ニュースの見出しだけを追っていると、「消費税が下がる」「新しい給付金ができる」という結果だけが目に入りますが、そこに至る議論には、当初の構想からの軌道修正や、決着したこと・先送りされたことの取捨選択が刻まれています。何が決着し、何がまだ空白のままなのか、一次資料を読み解いていきます。
- 「就業者負担軽減支援金」や消費税8%から1%への引下げをニュースで見て、給付付き税額控除とどう関係するのか知りたい方
- 令和9年4月からの消費税減税と、同時に導入される就業者負担軽減支援金が、自分の家計にどう影響するか把握したい方
- 政策が「論点整理」から「具体的な制度」へと移行する過程に関心がある方
- 給付付き税額控除は、税額控除はせず給付に一本化して制度を開始する方向が、5月の実務者会議時点ですでに示されていた
- 6月17日の実務者会議で、給付の先行導入と消費税8%から1%への引下げを組み合わせる「議長案」が示され、8月5日にこれが政府の基本方針として決定された
- 給付の名称は「就業者負担軽減支援金」とされ、対象者の要件の枠組みや給付の仕組みなど、制度の骨格が固まった
- 肝心の給付額そのものと、令和11年度以降も見据えた恒久財源は、依然として空白のまま残されている
1. 5月の論点整理から4か月——何が「最大の課題」として残されていたか
給付付き税額控除をめぐる議論は、2025年10月の所信表明演説にさかのぼります。高市首相が「早期に給付付き税額控除の制度設計に着手します」と述べたことを起点に、2026年2月、内閣官房に「社会保障国民会議」が設置されました。その下に置かれた実務者会議・有識者会議が2026年3月から精力的に議論を重ね、5月20日の第11回実務者会議で「中間とりまとめに向けた議論の整理」が示されました。ここに至るまでの経緯は、以下の関連記事で解説しています。
この関連記事の結びを振り返ると、5月時点で示されていたのはあくまで「方向性」でした。支援の単位は個人を原則とすること、支援額は所得に応じて定額・逓増・定額・逓減という形状を描くこと、執行は給付に一本化し国と地方が協力すること——これらは大枠として共有されつつありました。特に執行方法については、「税額控除と給付を組み合わせて行う狭義の給付付き税額控除は、制度が複雑となり事務負担が重くなる」ため、「給付に一本化」して制度を開始する方向が、この時点ですでに示されていました(前記事で紹介した第11回実務者会議資料より)。ただし具体的な数字は何一つ固まっていませんでした。この関連記事では、ポイントの一つとして「財源(赤字国債不可・恒久財源)と実施時期は、中間とりまとめ後の最大課題として残る」と挙げています。
つまり5月末の時点で未決着だったのは、大きく分けて次の3点です。
- いつから始まるのか(実施時期)
- どこからお金を持ってくるのか(財源)
- 具体的にいくら、誰に給付されるのか(給付額と対象基準の細部)
この4か月の間に、社会保障国民会議は7月29日の中間とりまとめ、8月5日の基本方針閣議決定を経て、9月15日の大綱決定に至りました。以下、この3つの決定を順に見ていきます。
2. 中間とりまとめ(7/29)と基本方針(8/5)——議論はどう決着したか
2-1. 中間とりまとめが示した方向性
7月29日、社会保障国民会議は中間とりまとめを公表しました。ここでは、5月時点で論点だった項目のいくつかに、明確な結論が示されています。
まず対象者について、高齢者の扱いは5月時点で意見が分かれる論点でしたが、中間とりまとめは「就労し、税・社会保険料負担から年金受取額を差し引いた純負担が現役並みである中低所得の高齢者も対象とする」と明記しました(出典①p.2)。年齢で一律に区切るのではなく、就労実態と純負担の水準で判断するという整理です。
なお、ここで年金を現金給付(前記事で紹介した「純負担率」の計算式でいう給付項目)と同列に扱っている点には、注意が必要だと筆者は考えます。児童手当などの現金給付が対価を伴わない一方的な移転であるのに対し、年金は現役時代に払い込んだ保険料の見合いとして受け取るものです。この違いを踏まえずに単年度の負担・給付だけを突き合わせると、高齢世帯の純負担は機械的に低く出やすくなります。5月の第11回実務者会議資料は、「高齢世帯については、税・社会保険料負担は現役と比べれば大きくはなく、年金給付等もあり、純負担が生じにくいと考えられる。ただし、就労し、純負担率が現役並みの中低所得高齢者もいることを念頭に置く必要がある。」と、すでにこの点を意識した記載をしていました。中間とりまとめ(出典①)は、この問題意識を引き継ぐ形で、高齢者の対象要件を「就労し、純負担が現役並みである」という基準に落とし込んだと見ることができます。
実施時期についても、中間とりまとめの段階では「所得に応じたきめ細かな給付」を行う新たな制度を「令和11年度に導入する」としていました(出典①p.1)。ただしこの導入までの間、無策というわけにはいかない事情がありました。物価高への対応を急ぐ必要があるという政治的な要請です。令和11年度の本格導入までのこの期間を埋める措置は、6月17日の第15回実務者会議資料で「つなぎ」と呼ばれており、本記事でもこれにならいます(出典②p.1)。
なお、前章で見た「給付に一本化」という決定は、税額控除を組み込まないという意味でもあります。つまり令和11年度の本格導入後も、本来の意味での税額控除を伴う「給付付き税額控除」が実現するわけではありません。法解釈上の連続性は維持されており、平成21年度税制改正法附則第104条の解釈として、この給付が「給付付き税額控除に準ずるもの」に当たると整理されています(前記事で紹介した第11回実務者会議資料の脚注より)。本来の意味での給付付き税額控除は、なお先の検討課題として残されています。
2-2. 6月の議長案と8月の基本方針——減税と給付の組み合わせ
基本方針が言及する「議長案」は、6月17日の第15回実務者会議で初めて提示されたものです。資料は、消費税率を1%に引き下げ、これに税率1%相当分を用いた給付の先行導入を組み合わせることで、飲食料品に係る消費税の「実質ゼロ化」を実現する、という構想を示していました(出典②p.1)。
8月5日、政府はこの議長案を踏まえ、「給付付き税額控除」の制度導入の基本方針を閣議決定しました。基本方針にはこう記されています。
「実務者会議における様々な意見を踏まえ、前述の課題に適切に対応しつつ、本制度を導入するまでの2年間に限った経過措置(つなぎ)として、飲食料品に係る消費税率の引下げと、中低所得の現役勤労者を対象とする『所得に連動したきめ細かな給付』の先行導入を組み合わせることが適当との議長案の提示があった。」(出典③p.9)
つまり、令和11年度に導入予定だった「所得に応じたきめ細かな給付」(前節参照)を前倒しして、早期に実施する、という方策です。あわせて基本方針は、物価高対応という文脈も明記しています。
「足下の物価高に鑑み、出来る限り早期に対応を講じる観点から、令和9年4月1日から2年間、軽減税率の対象となっている飲食料品に係る消費税率を1%とする。あわせて、『働き控え』に早期に対応するとともに、中低所得の現役勤労者に手厚く対応する観点から、本制度の本格導入を先取りした取組みとして、飲食料品に係る消費税1%相当分の範囲内で、現時点で公的機関が保有する所得情報を活用した『所得に連動したきめ細かな給付』を令和9年度に導入する。これらの取組みにより、全体として飲食料品に係る消費税の実質ゼロ化を実現する。」(出典③p.4)
この時点で、実施時期(令和9年4月から2年間の経過措置、令和11年度に本格導入)という骨格が示されました。
2-3. なぜそこに消費税減税も組み合わされたのか
ここで注目したいのが、中間とりまとめに記録された委員の意見です。消費税率の臨時的な引下げについては、賛成意見として次のようなものが記されています。
「できるだけ早期に対応する必要があり、半年で実施できる飲食料品の消費税率を1%に引き下げることが考えられる」(出典①p.6)
「消費税の減税は、消費すればするほど恩恵が受けられ、消費促進効果も見込まれるので、給付よりも優れている」(出典①p.6)
一方で、反対意見・懸念も同じ資料に並記されています。
「減税分ほど税込価格が下がらない可能性」、「2年後の税率引上げに係る懸念」、「減税を終了した際に負担増となる者が多く、1%への引下げは反動が大きい」、そして「仕入税額控除の還付が受けられない農業従事者等」への影響(いずれも出典①pp.4-5)。
つまり中間とりまとめの段階では、消費税減税は全会一致で歓迎された案ではなく、実務上の懸念を抱えたまま両論併記された選択肢の一つに過ぎませんでした。8月5日の基本方針は、この両論併記の状態から、消費税減税を給付の先行導入とセットで採用する、という決定を下したことになります。
2-4. 財源について
財源については、「恒久財源を確保する必要がある」、「特例公債に頼らず、たとえば、補助金・租税特別措置の見直しなど、歳出・歳入のあらゆる見直しを通じて確保する」という原則が示されています(出典①p.6)。ただし、この時点ではまだ「経過措置期間」と「本格導入後」を区別した具体的な財源計画にはなっていません。
- 出典①: 社会保障国民会議「中間とりまとめ」(令和8年7月29日)
- 出典②: 社会保障国民会議 第15回実務者会議「これまでの議論を踏まえたとりまとめの方向性(議長案)」(令和8年6月17日)
- 出典③: 内閣官房「「給付付き税額控除」の制度導入の基本方針」(令和8年8月5日閣議決定)
3. 「つなぎ」の中身と、消費税減税という選択の位置づけ
ここでは、消費税減税と就業者負担軽減支援金がセットで導入される「つなぎ」の中身を整理します。2年間で時限的に終わるのは消費税減税だけで、支援金という制度自体は終わりません。
なお、「就業者負担軽減支援金」は9月の大綱で示された名称で、それまで「給付付き税額控除」と呼ばれてきた給付に、新しい名称が付けられたものです。給付のみの制度でも「給付付き税額控除に準ずるもの」と位置付けられていますが、混乱を避けるために税額控除とは言わないようにした、というのが筆者の見方です。
| 時期 | 飲食料品に係る消費税 | 就業者負担軽減支援金 |
|---|---|---|
| 令和9年4月〜11年3月 (経過措置・2年間) | 8%→1%に時限的に引下げ | 簡略版 (3要件、特例的財源) |
| 令和11年度以降 | 8%に復帰(時限措置終了) | 本格版へ移行 (4要件・配偶者所得要件を追加、恒久財源) |
※要件の違いは第4章2節で確認します。
表のとおり、消費税の引下げは令和11年度に時限措置を終了し、8%へ復帰します。一方、支援金は経過措置期間の簡略版から本格版へと形を変えて存続します。つまり「つなぎ」とは、所得に応じたきめ細かな給付(前章で見た通り、支援金の本格版がこれに当たります)の準備が整う令和11年度までの2年間、①時限的な消費税減税と、②簡略化した支援金、をセットで走らせることを指します(大綱は「令和11年度以降の支援金に円滑に接続する」としています、出典④p.10)。
なお、2025年10月の自由民主党・日本維新の会の連立政権合意書に「飲食料品については、二年間に限り消費税の対象としないことも視野に、法制化につき検討を行う」という記述が含まれていたことも踏まえると(出典⑤)、消費税減税の組み込みには、連立政権発足時の政治的公約を実現したいという意図も働いていた可能性がある、というのが筆者の見方です。
この経緯を踏まえると、9月15日の大綱は「給付付き税額控除の制度設計が完成した」というより、「本格導入に先立ち、物価高への対応として、より早く効果が届くことを優先した暫定措置(消費税減税と簡略版の支援金)が先行して決まった」と捉えるほうが実態に近いといえます。
社会保障国民会議による超党派での検討を経て、与党(自由民主党・日本維新の会)が大綱をまとめ、政府がこれを同日閣議決定するという、通常の税制改正と同じ二段階の手続きで今回の方針は決まりました。超党派の議論の場と、実際に政策を決定する与党・政府の手続きは役割と段階が異なるものであり、両論併記だった消費税減税案は、後者の段階で最終的な形を得ています。
- 出典④: 内閣官房「飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金の導入に関する大綱」(令和8年9月15日閣議決定)
- 出典⑤: 自由民主党・日本維新の会「連立政権合意書」
4. 就業者負担軽減支援金の設計図——固まった部分を読む
9月15日の大綱は、就業者負担軽減支援金の制度設計をかなり具体的なところまで書き込んでいます。大綱は支援金の趣旨をこう説明しています。
「これまでにない『所得に応じたきめ細かな給付』を行う新たな制度として、就業者負担軽減支援金…を導入する」「支援金制度は、本格的な『給付付き税額控除』を導入する第一歩であり、制度の将来像については、継続して検討を行う」(出典④p.1)。
4-1. 減税と支援金——「誰に」「何が」届くのか
消費税率の引下げは、軽減税率の対象となっている飲食料品の購入に、所得や就労の状況を問わず適用されます。ただし、税込の販売価格がどれだけ下がるかは事業者の価格設定にも左右され、税率の引下げ幅がそのまま店頭価格に反映される保証はありません(この点は第2章で見た中間とりまとめの懸念とも重なります)。
一方、就業者負担軽減支援金は、次節で見る要件を満たす中低所得の勤労者に限られた給付です。誰でも受け取れるわけではなく、勤労所得や純負担の水準によって対象かどうかが決まります。
両者の関係について、大綱には次の記載があります。
「令和9年度及び令和10年度中に支給される支援金については、支援金全体として要する費用が飲食料品に係る消費税1%相当分の範囲となるよう定める」(出典④p.10)
ここで基準になっているのは、8%から1%への引下げによる減収額(7ポイント分)ではなく、引下げ後の税率である「1%」が生み出す金額です。この記載は、支援金制度全体にかける予算の上限を「1%相当分」という基準で定めるという財政上の制約であって、「対象者一人ひとりが自分の負担した消費税相当額を受け取る」という意味ではありません。消費税率の引下げは購入者全般に適用される一方、支援金はそれとは別に、要件を満たす人だけに給付される仕組みだという整理で読むのが正確です。
4-2. 対象者の4要件
支援対象となるのは、次の4つの要件を満たす中低所得勤労者です(出典④pp.7-8)。
- 勤労所得が「所得下限額」を超えること
- 前年の合計所得金額が「所得上限額」以下であること(扶養児童の有無・数に応じて高くなると考えられますが、具体的な金額は大綱に示されていません)
- 税・社会保険料負担などから算定する純負担が「純負担基準額」を超えること
- 配偶者の所得が一定額以下であること
ただし、令和9・10年度の経過措置期間については、①〜③の要件のみが適用され、④の配偶者所得要件は適用されません(出典④pp.7-8)。制度が本格的な形に整うのは令和11年度以降で、それまでは簡略化した基準で運用するという設計です。なお、ここでいう「扶養児童」は19歳未満の扶養親族を指しますが、令和9・10年度の経過措置期間については16歳未満に限定されます(出典④pp.7-8)。
扶養児童は、所得上限額だけでなく給付額にも関わります。大綱は、「扶養児童の有無及び数に応じた定額のこども加算を支給する」としています(出典④p.10)。
では、「中低所得」とは、どの所得水準までを指すのでしょうか。大綱には「所得上限額」という要件があり、国際比較や諸外国の類似制度を考慮して、扶養児童の有無・数に応じて定めるとされていますが(出典④p.7)、金額は示されていません。「中低所得」自体の定義も大綱にはなく、このため、現時点では「低所得者だけが対象」とも「中間層まで届く」とも言えません。消費税率の引下げは所得を問わず適用されますが、支援金を「自分も受け取れる」と考えるには、上限額の決定を待つ必要があります。なお、この上限は年収ではなく、合計所得金額で定められます。
手がかりはあります。5月の第12回実務者会議資料は、支援が消失する水準を「純負担率の国際比較等を参照しながら設定」するとし、「諸外国では概ね平均年収の50%前後で支援が消失」と注記していました(出典⑥p.2)。前記事で取り上げた分析では、日本の純負担率がG3(米・独・仏)平均を上回るのは世帯年収が平均的なフルタイム1人分の50〜90%の層で、100%以上では下回っていました。国際比較を参照する方針からは、支援の中心を平均的な所得より低い層に置く方向がうかがえる、というのが筆者の見方です。ただし、比較に用いた年収と大綱の合計所得金額は同じ指標ではなく、所得上限額を数値で見通すことはできません。
4-3. 給付額の「形状」——5月から変わったのは何か
支援額の形状(定額→逓増→定額→逓減)は、5月時点のイメージと同じです。
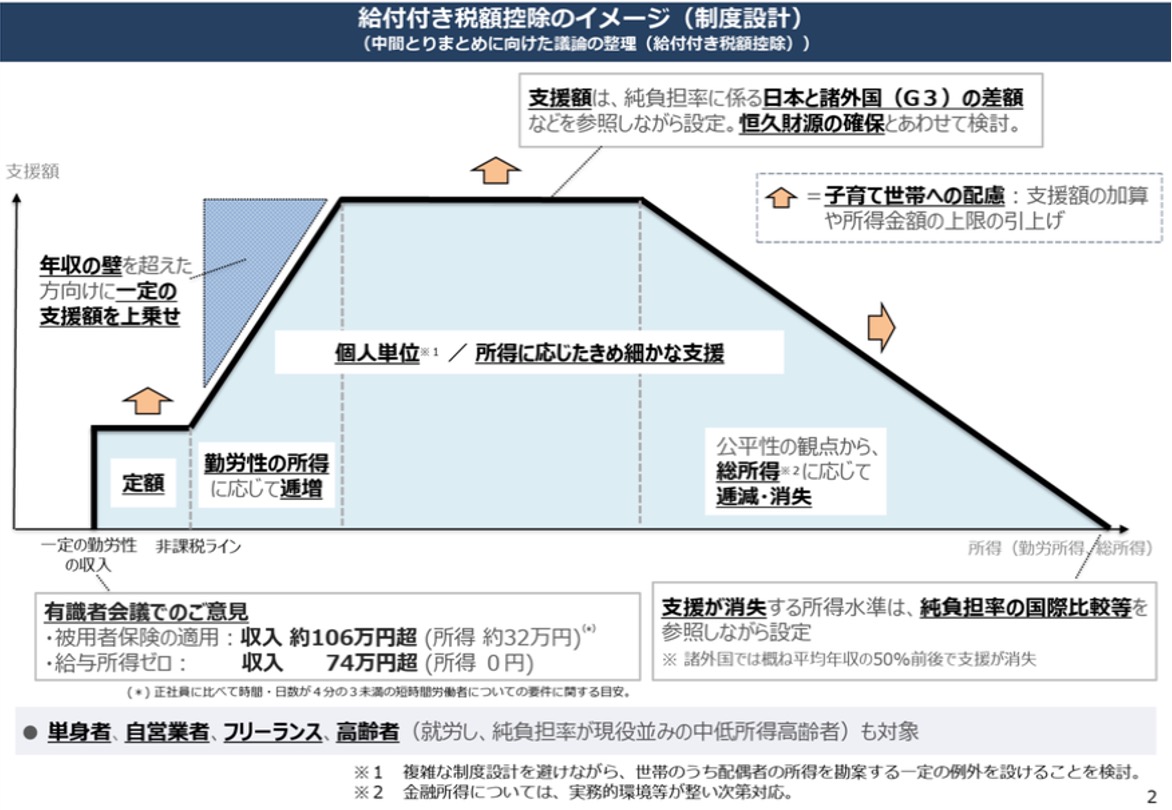
出典⑥p.2より引用
支援額の形状について、大綱は「逓増開始額」を個人住民税所得割の非課税限度額を踏まえて定めるとし、具体的な参照水準を示しました。大綱は次のように記しています。
「所得把握に係る執行上の課題を踏まえ、勤労所得が、個人住民税所得割が課税される水準(※)を踏まえて定める額(以下「逓増開始額」という。)以下である者に対しては、定額(以下「定額支援額」という。)とする」(出典④pp.8-9)
「(※)単身者の個人住民税所得割の非課税限度額は、所得45万円(給与収入119万円)」(出典④p.9)
ただし、ここで確定しているのは基準の考え方であって、逓増開始額そのものの金額ではありません。119万円はあくまで単身者・給与収入のみの場合の参考水準です。
「所得下限額」「逓増終了額」「支援基本額」「逓減開始額」なども、具体的な金額は依然として未定です。ただし、大綱はこれらを定める際に考慮する事項を一部示しています。
4-4. 財源と費用負担
経過措置期間の財源については、大綱は次のように区分しています。
- 令和9・10年度:「特例公債に頼らず、補助金等及び租税特別措置の適正化、追加的な租税収入以外の収入の確保その他の歳出及び歳入全般の見直しにより財源を確保する」(出典④p.15)
- 令和11年度以降:「恒久財源を確保する必要がある」(出典④pp.14-15)
支援金の費用負担は、「3分の2以上を国が負担し、残余のうち2分の1ずつを都道府県と市町村がそれぞれ負担する」という配分が示されています(出典④p.12)。
なお、大綱の決定後、10月2日には経済同友会が支援金の所要額を年約1.70兆円と試算し、歳出・歳入改革を組み合わせた恒久財源案を公表しました(参考情報①)。具体的な財源案が民間から示され始めている一方、これは一民間団体の提言であり、政府が支援額や恒久財源を決定したものではありません。
4-5. 事業者の実務対応(要点のみ)
消費税率の変更にともなう事業者の負担軽減策も、大綱には具体的に書き込まれています。税率変更の前後で税込価格の表示が間に合わない事業者が、一定期間、変更前後いずれかの税率に基づく価格表示を続けられる特例(出典④pp.4-5)、簡易課税制度を選択している事業者について、特例税率1%が適用される飲食料品の売上税額と同額を仕入控除税額とみなせる特例(出典④pp.3-4)、レジシステムの改修を行う中小企業等を支援するスマートレジシステムへの移行支援(出典④p.6)などです。軽減税率導入時に生じた現場の混乱を踏まえた手当てと見ることができますが、家計への影響という本題からは離れるため、ここでは要点の紹介にとどめます。
なお、9月29日には、中小企業等のレジ改修支援に781億円、地方自治体のシステム改修や公金受取口座システムの整備に338億円、合計1,119億円の予備費使用が閣議決定されています(出典⑦)。これは令和9年4月の制度開始に向けた準備費用であり、支援金の給付額や恒久財源が決まったことを意味するものではありません。
4-6. 読者が今の時点で確認できること
給付対象になるか、いくら受け取れるかは、令和9年度予算編成を待たなければ分かりません。ただし、次の点は現時点でも確認しておける材料です。
- 自分に勤労所得があるかどうか(令和11年度以降は配偶者の所得も関係します)——年金収入のみの世帯と、年金を受け取りながら働く世帯とでは、支援金の対象になり得るかどうかの土台が異なります
- 16歳未満の扶養児童がいるかどうか——「こども加算」の対象になり得るかや、所得上限額にかかわる項目です
- 軽減税率の対象となる飲食料品への支出額——税率変更による家計への影響を考える際の材料になります。ただし、第2章・第4章1節で見た通り、引下げ幅がそのまま店頭価格に反映される保証はなく、実際の軽減効果は購入先によって異なり得る点には留意が必要です
これらは、令和9年度予算編成で具体的な金額が示された際に、自分がどの位置にいるのかを素早く理解するための予習にあたります。
- 出典⑥: 社会保障国民会議 第12回実務者会議「給付付き税額控除のイメージ(中間とりまとめに向けた議論の整理(給付付き税額控除))」(令和8年5月27日、資料2)
- 出典⑦: 財務省「片山財務大臣兼内閣府特命担当大臣閣議後記者会見の概要(令和8年9月29日(火曜日))」
- 参考情報①: 経済同友会「就業者負担軽減支援金を軸とする社会保障・所得税の一体改革」
5. 空白のまま残された部分——5月の論点との対照
ここまで見てきた内容を、5月の論点整理と1つずつ照らし合わせてみます。
| 5月時点の論点 | 9月15日大綱での状況 |
|---|---|
| 支援単位(個人か世帯か) | 「個人を単位として支給する」と明記(出典④p.7) |
| 高齢者の扱い | 「就労し、純負担が現役並みである中低所得の高齢者も対象とする」と明記(出典④pp.7-8) |
| 執行方法(給付一本化・国と地方の協力) | 「就業者負担軽減支援金」として大綱に規定。費用負担割合(国2/3以上)も示された(出典④p.12) |
| 支援額の形状(定額・逓増・逓減) | 形状は維持。逓増開始額を住民税非課税限度額で定めるという基準の考え方は示されたが、金額(119万円は単身者の参考水準)そのものは未定 |
| 具体的な給付金額(定額支援額・支援基本額など) | 依然として空白。「恒久財源の確保と併せて検討し定める」(出典④pp.8-9)とされ、令和9年度予算編成に持ち越し |
| 令和11年度以降の恒久財源 | 依然として空白。「確保する必要がある」という原則の確認にとどまる(出典④pp.14-15) |
| 障害者の扱い | 大綱本文に具体的な言及は見当たらず、既存の社会保障制度との連携という課題として残されたままと考えられる |
こうして並べると、この4か月で前進したのは主に「入り口」に関する論点——どのような要件で対象を判定するか、どういう仕組みで給付するか——であることが見えてきます。ただし、要件に用いる基準額は示されておらず、誰が対象になるかはまだ確定していません。一方で「出口」に関する論点——実際にいくら受け取れるのか、その財源をどこから恒久的に確保するのか——は、5月時点から実質的に前進していません。
また、5月時点では令和11年度制度開始が前提でしたが、今回は簡略化したうえで令和9年4月制度開始に前倒しされました。配偶者の所得要件が令和11年度以降に持ち越されたのも、この簡略化によるものです。
まとめ
5月の記事で「最大の課題」として指摘した2点のうち、実施時期は、9月15日の大綱によって令和9年4月からの2年間の経過措置、令和11年度からの本格導入という具体的な形が示されました。一方、財源は「恒久財源を確保する必要がある」という原則が繰り返されるにとどまり、5月時点から実質的な進展はありません。対象者の要件や給付の仕組みといった「入り口」が具体化した一方、実際の給付額や令和11年度以降の恒久財源という「出口」は、依然として空白のままです。
さらに、当初は「消費税の話と混同すべきではない」と位置づけられていた制度に、消費税を8%から1%に引き下げるという要素が「議長案」という形で組み込まれた経緯からは、この政策が純粋な制度設計の積み上げというより、物価高対応という別の政治的要請と合流しながら形を変えてきたことがうかがえます。反対意見や懸念が資料の上で解消された形跡はなく、時間的制約の中で一つの案に収斂させたという成り立ちを踏まえておくことは、今後この制度がどう運用されていくかを見るうえでの前提になるはずです。
具体的な給付額は、令和9年度予算編成の過程が次の確認点になります。次にこのテーマを取り上げるとすれば、そこで示される数字が、5月・9月と積み重ねてきた制度設計の骨格に、どう血肉を与えるのかという視点になるでしょう。
粕谷英雄
サマーオーシャンコンサルティング
1級ファイナンシャル・プランニング技能士、CFP®認定者としての知見をもとに、お金に関する意思決定を支援。制度の仕組みや背景、資産形成の考え方を整理して発信しています。